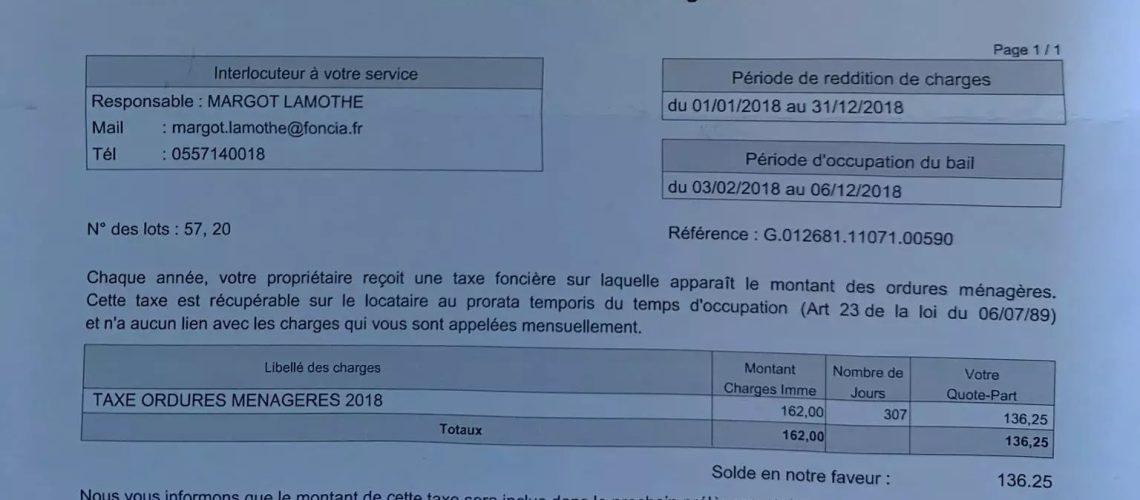
Oui, le locataire rembourse en principe la taxe d’enlèvement des ordures ménagères (TEOM). C’est le propriétaire qui la reçoit, puisqu’elle figure sur son avis de taxe foncière, mais la réglementation la classe parmi les charges récupérables. Le bailleur peut donc la répercuter sur son locataire, soit à travers les provisions sur charges, soit en demandant le remboursement une fois l’avis reçu. Seule la taxe elle-même est refacturable : les frais de gestion prélevés par l’administration fiscale restent à la charge du propriétaire, et un locataire arrivé ou parti en cours d’année ne règle que sa période d’occupation.
- Qui reçoit l’avis : le propriétaire, sur la taxe foncière.
- Qui supporte la dépense : le locataire, car la TEOM est une charge récupérable (décret du 26 août 1987).
- Ce qui reste au bailleur : les frais de gestion et les périodes où le logement est vide.
- Délai pour réclamer : trois ans à compter de l’exigibilité de la somme.
Une taxe locale payée en deux temps
La TEOM finance la collecte et le traitement des déchets dans la commune ou l’intercommunalité. Le législateur l’a rattachée à la taxe foncière, ce qui explique pourquoi le locataire n’en voit jamais l’avis : le Trésor public s’adresse à celui qui possède le bien au 1er janvier de l’année d’imposition.
Le service, lui, profite à celui qui occupe les lieux et sort les poubelles. C’est cette logique qui a conduit à inscrire la taxe dans la liste limitative des charges récupérables, à la rubrique des impositions et redevances, à côté de la taxe de balayage. Le bailleur avance la somme, puis la récupère. Rien ne l’y oblige : certains propriétaires choisissent de l’absorber, mais ils ne peuvent pas aller au-delà de ce que prévoit la liste.
Une confusion revient souvent depuis la disparition de la taxe d’habitation sur les résidences principales. Beaucoup de locataires pensaient que les ordures ménagères y étaient incluses. Ce n’était pas le cas : la TEOM n’a jamais été prélevée avec la taxe d’habitation, et sa refacturation n’a donc pas changé avec cette réforme.
Comment se calcule la somme refacturée
Le montant dépend de deux éléments. La base d’imposition correspond à la moitié de la valeur locative cadastrale du logement. Le taux est voté chaque année par la collectivité qui gère les déchets, et il varie fortement d’un territoire à l’autre. Certaines communes appliquent aussi une part incitative, calculée selon le volume ou le nombre de levées des bacs.
Un exemple simple aide à lire l’avis. Pour une valeur locative cadastrale de 4 000 euros, la base retenue est de 2 000 euros. Avec un taux de 12 %, la cotisation atteint 240 euros. L’avis ajoute ensuite des frais de gestion, de l’ordre de 8 % de la cotisation, soit environ 19 euros dans ce cas. Le locataire doit les 240 euros, pas les 259.
Ce point des frais de gestion est le plus fréquent dans les litiges. La jurisprudence considère qu’ils rémunèrent le travail de l’administration fiscale et non le service rendu à l’occupant. Un décompte qui reprend la ligne totale de l’avis sans retirer ces frais mérite donc une vérification.
Provisions mensuelles ou remboursement en une fois
Dans une location vide, le bail prévoit le plus souvent des provisions sur charges payées avec le loyer. La TEOM y est intégrée, puis une régularisation annuelle compare les sommes versées aux dépenses réelles. Si le locataire a trop payé, le bailleur rembourse la différence ; s’il n’a pas assez versé, il reçoit une demande de complément.
Lorsque le bail ne prévoit pas de provisions pour cette taxe, le propriétaire peut la réclamer directement après avoir reçu son avis, généralement disponible fin août ou début septembre. Il adresse alors une demande écrite indiquant le montant et l’année concernée.
Quelques règles encadrent la régularisation :
- le décompte par nature de charges est communiqué au locataire un mois avant la régularisation ;
- les justificatifs restent consultables pendant six mois après l’envoi de ce décompte ;
- si la régularisation intervient après la fin de l’année civile qui suit l’exigibilité, le locataire peut demander à étaler le paiement sur douze mois ;
- au-delà de trois ans, la somme n’est plus exigible.
Arrivée ou départ en cours d’année : le calcul au prorata
Le propriétaire reste redevable de toute l’année, même si le logement change d’occupant en mars ou en novembre. Il ne peut en revanche réclamer à chaque locataire que la part correspondant à sa présence effective. Le calcul se fait au mois ou au jour près.
Reprenons la cotisation de 240 euros. Un locataire entré le 1er avril occupe le logement neuf mois sur douze : il doit 180 euros. Si le logement est resté vide de janvier à mars, les 60 euros restants ne peuvent être imputés à personne d’autre que le bailleur. En cas de départ, la taxe de l’année en cours n’est souvent connue qu’à l’automne ; le bailleur peut alors procéder à un arrêté provisoire des comptes et conserver une petite partie du dépôt de garantie, dans la limite de 20 %, jusqu’à l’approbation définitive des charges de l’immeuble lorsque le logement se trouve en copropriété.
Le traitement selon le type de location
Toutes les formules de bail ne réservent pas le même sort à cette taxe. Le tableau ci-dessous résume les cas les plus courants.
| Situation | Refacturation de la TEOM | Point d’attention |
|---|---|---|
| Location vide, provisions sur charges | Oui, via la régularisation annuelle | Frais de gestion à exclure |
| Location meublée avec forfait de charges | Déjà comprise dans le forfait | Aucune demande séparée ni régularisation |
| Colocation avec forfait | Incluse dans le forfait | Le montant doit rester proportionné aux charges réelles |
| Bail mobilité | Uniquement par forfait | Pas de complément possible en fin de bail |
| Logement social | Oui, comme charge récupérable | Détail visible sur l’avis de régularisation du bailleur |
| Commune en redevance (REOM) | Facture adressée à l’usager ou au propriétaire | Pas de TEOM sur l’avis foncier dans ce cas |
La redevance mérite une précision. Certaines collectivités ont remplacé la taxe par une redevance calculée selon l’usage réel du service. Dans un logement individuel, la facture arrive souvent au nom de l’occupant. En immeuble collectif, elle peut être envoyée au propriétaire ou au syndic, qui la répartit ensuite comme une charge.
Vérifier le montant demandé et réagir en cas d’erreur
Le locataire a le droit de demander à voir le justificatif. Le bailleur n’est pas tenu de transmettre tout son avis de taxe foncière : il peut masquer les informations sans rapport avec la location, mais la ligne ordures ménagères, l’année et l’adresse du bien doivent apparaître. Si l’immeuble compte plusieurs logements sur un même avis, la clé de répartition doit être expliquée.
En cas de désaccord, la première étape reste un courrier précis, qui identifie l’erreur supposée : frais de gestion inclus, prorata oublié, année déjà réglée. Faute de réponse satisfaisante, la commission départementale de conciliation peut être saisie gratuitement par l’une ou l’autre partie. Pour une situation complexe, l’avis d’une association de locataires ou de l’ADIL du département aide à éviter une démarche mal ciblée.
Bailleur expatrié : la taxe ordures ménagères ne s’arrête pas à la frontière
De nombreux Français partis vivre à l’étranger conservent un appartement loué en France. L’avis de taxe foncière continue alors d’arriver dans leur espace particulier sur impots.gouv.fr, avec sa ligne ordures ménagères, et la récupération auprès du locataire suit exactement les mêmes règles. La distance rend simplement les oublis plus fréquents : un avis consulté trop tard, une régularisation repoussée d’une année, et la somme finit par sortir de la poche du bailleur.
La fiscalité des loyers ajoute une subtilité. Au régime réel, la taxe foncière se déduit des revenus fonciers, mais la part ordures ménagères en est en principe exclue puisqu’elle a vocation à être remboursée par l’occupant. Un non-résident qui récupère correctement cette taxe ne gagne donc rien à la laisser filer. Gérer un logement français depuis Lisbonne ou Montréal amène souvent à se demander où faire travailler l’argent tiré des loyers, et l’on trouve tout le détail dans ce dossier complet pour replacer cette question dans une stratégie d’épargne hors de France.
Confier la gestion à une agence ou à un proche ne dispense pas de garder un œil sur ce poste. Demander chaque automne la copie de la régularisation, avec la ligne de taxe isolée, suffit à vérifier que le montant a bien été refacturé et que les frais de gestion n’ont pas été imputés à tort au locataire.
+Un locataire qui produit très peu de déchets paie-t-il la même taxe ?
Oui, lorsque la commune applique la TEOM classique. Son montant dépend de la valeur locative du logement et non du volume jeté. Seule une part incitative, là où elle existe, tient compte de l’usage réel des bacs.
+Le bailleur peut-il réclamer la taxe de plusieurs années d’un coup ?
Il le peut dans la limite de trois ans. Si la régularisation arrive tardivement, le locataire a la possibilité de demander un paiement fractionné en douze mensualités.
+La fin de la taxe d’habitation a-t-elle supprimé la taxe ordures ménagères ?
Non. La TEOM est liée à la taxe foncière du propriétaire, et la réforme de la taxe d’habitation sur les résidences principales ne l’a pas touchée. Elle reste récupérable auprès de l’occupant.
+En meublé avec charges forfaitaires, peut-on recevoir une demande à part ?
Non. Le forfait couvre l’ensemble des charges, taxe comprise, et il ne donne lieu à aucune régularisation. Le propriétaire peut seulement réviser le forfait dans les conditions prévues au bail.
+Que faire si le propriétaire refuse de montrer son avis de taxe foncière ?
Le locataire peut rappeler par écrit son droit d’accès aux justificatifs de charges. Sans réponse, il peut saisir la commission départementale de conciliation. Une version de l’avis où seules les lignes utiles restent lisibles suffit généralement à clore la question.